
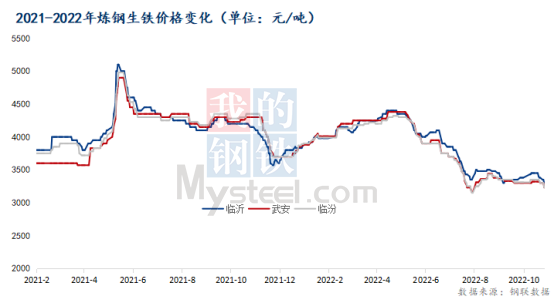
10月の全国銑鉄市場を振り返ると、価格はまず上昇し、その後下落するという傾向を示した。
国慶節後、各地で新型コロナウイルス感染症が発生し、鉄鋼および鉄くずの価格は下落を続け、銑鉄の下流需要は予想を下回りました。11月には北部地域が次々と暖房シーズンに突入し、市場の閑散期も到来します。
1. 銑鉄価格は10月にまず上昇し、その後下落し、取引の焦点は下方に移動した。
10月初旬、コークス価格の100元/トン値上げが全面的に実施され、銑鉄価格が再び上昇し、上質鋼やスクラップ鋼の価格動向が強かった。下流の鋳造会社が祝祭日前に倉庫を補充した後、銑鉄会社は主に生産発注を増やし、その多くが在庫を抱えていた。商人は在庫が少ない、あるいはマイナスの状態でも積極的に在庫を増やした。その後、各地で感染症予防・抑制が強化され、一部地域では輸送が制限された。ブラックベースの先物、鉄鋼、スクラップ鋼などは下落傾向にあり、調整が行われた。加えて、FRBの利上げ期待が強すぎたため、商人は楽観的ではなかった。出荷を促進するため、一部の商人は低価格で販売した。価格による販売現象のため、銑鉄企業の価格も次々と引き下げられた。
10月31日現在、臨沂の製鋼用銑鉄L8-L10は前月比130元/トン下落し3,250元/トン、臨汾は前月比160元/トン下落し3,150元/トンとなった。鋳造用銑鉄Z18臨沂は前月比100元/トン下落し3,500元/トン、臨汾は前月比10元/トン下落し3,660元/トンとなった。ダクタイル鋳鉄Q10臨沂は前月比70元/トン下落し3,780元/トン、臨汾は前月比20元/トン下落し3,730元/トンとなった。
2. 国内の銑鉄企業の高炉稼働率はわずかに低下した。
10月中旬から上旬にかけて、銑鉄企業は多くの先行生産発注を行い、ほとんどのメーカーの在庫は低水準にとどまりました。銑鉄企業は建設開始に依然として意欲的で、一部の高炉は生産を再開しました。その後、山西省や遼寧省などでの感染症流行状況により、銑鉄価格が下落し続け、銑鉄企業の利益は縮小または赤字となり、生産意欲が低下しました。企業の高炉稼働率は59.56%で、前週比4.30%減、前月比7.78%減となりました。実際の週当たりの銑鉄生産量は約265,800トンで、前週比19,200トン減、前月比34,700トン減となりました。工場在庫は467,500トンで、前週比22,700トン、前月比51,500トンの増加となった。Mysteelの統計によると、一部の高炉は生産を停止し、11月以降に生産を再開する予定だが、銑鉄の需要と利益に重点を置くため、高炉の稼働率は若干変動する見込みだ。
3.世界の銑鉄生産量はわずかに増加する。
中国北部では建設現場が次々と操業停止という現状に直面しており、鉄鋼需要は伝統的な意味で閑散期に突入している。加えて、鉄鋼市場の需給ファンダメンタルズは短期的には大幅に改善する見込みはなく、鉄鋼価格の重心は11月も引き続き下落すると予想される。総合的に考えると、各製鉄所のスクラップ利用率は低迷が続き、市場関係者の自信は低下し悲観的になっており、スクラップ取引量は大幅に減少している。したがって、スクラップ価格は今後も変動し、下落傾向が続く可能性がある。
銑鉄価格の下落が続く中、ほとんどの銑鉄企業は損失状態に陥り、建設開始への意欲も低下している。一部の高炉はメンテナンスのために新たな操業停止を追加し、一部の企業は生産再開を延期したため、銑鉄の供給量は減少している。しかし、銑鉄の下流需要は低迷しており、買い増し志向が影響し、下流の鋳造会社は必要最低限の数量しか購入せず、銑鉄会社は出荷が滞り、在庫が積み上がっている。銑鉄市場の供給過剰と需要低迷の状況は、短期的には改善の見込みがない。
11月に向けて、銑鉄市場は依然として国際経済の低迷や国内経済の伸び悩みといったマイナス要因の影響を受けている。原材料費の高騰や川下需要の低迷も重なり、好ましい要因の支援がないため、11月の国内銑鉄市場価格は低調な推移が予想される。
鋳鉄市場は引き続き低迷し、不安定な状況が続いています。こうした状況は、ディンセン・インペックス社がこの分野における課題に立ち向かい、不安定な環境下で中国の鋳造業とパイプラインの発展の見通しを模索し、鋳造分野における新たな機会を見出し、鋳鉄輸出の顧客との関係における均衡と安定を維持することをさらに促しています。
投稿日時:2022年11月8日



